First BanCorp. mantiene ganancias de $96.1 millones en el tercer trimestre en medio de un entorno de tasas volátil
La cartera de préstamos y los depósitos crecieron durante el trimestre, mientras la junta aprobó una recompra de acciones por $350 millones y aumentó en 25 % el dividendo de las acciones comunes
Por Metro Puerto Rico
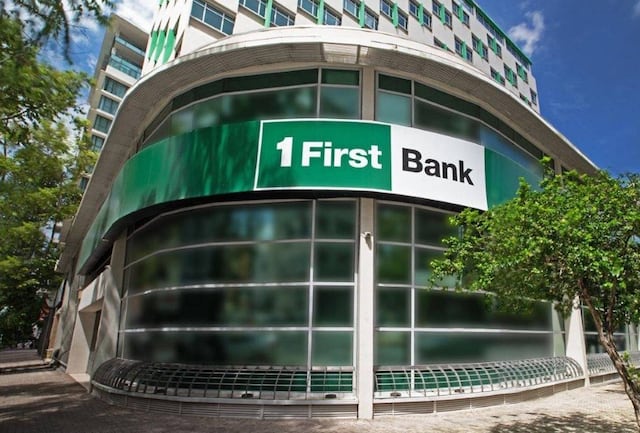
First BanCorp., matriz de FirstBank Puerto Rico, informó este jueves que obtuvo una ganancia neta de $96.1 millones, equivalente a $0.63 por acción diluida, durante el tercer trimestre de 2026, un resultado igual al del segundo trimestre del año y ligeramente inferior a los $100.5 millones registrados en el mismo periodo de 2025.
El presidente y principal ejecutivo de la institución, Aurelio Alemán, destacó que la entidad obtuvo otro trimestre de sólido desempeño operativo, con métricas crediticias estables y tendencias favorables en el estado de situación, en un entorno de tasas de interés cada vez más volátil. Añadió que esos resultados reflejan una ejecución consistente de las prioridades estratégicas de la institución, así como su compromiso con la solidez financiera, la rentabilidad y un crecimiento responsable.
Durante el trimestre, la cartera total de préstamos creció a una tasa anualizada de 3.3 %, impulsada por el segmento comercial. Además, los depósitos principales, excluyendo los negociados y gubernamentales, aumentaron en $120 millones, mientras los activos no productivos permanecieron relativamente estables en comparación con el trimestre anterior.
La corporación también destacó el avance de su estrategia multicanal mediante la combinación de su red de sucursales y herramientas digitales. Como parte de ese esfuerzo, recibió de Global Finance los reconocimientos de Mejor Experiencia Digital para el Usuario en América Latina y Puerto Rico y Mejor Aplicación de Banca Digital en Puerto Rico.
Asimismo, informó que su junta de directores aprobó un nuevo programa de recompra de acciones por $350 millones y un aumento de 25 % en el dividendo de las acciones comunes. La institución indicó que mantiene su compromiso de administrar prudentemente el capital excedente, preservando la flexibilidad necesaria para respaldar el crecimiento orgánico y otras oportunidades que fortalezcan su franquicia.
En comparación con el segundo trimestre, el ingreso por intereses neto disminuyó a $227.5 millones, principalmente por mayores costos de los depósitos y otros factores relacionados con ingresos por intereses reconocidos previamente. Por su parte, la provisión para pérdidas de crédito bajó a $14.6 millones, debido principalmente a una reducción en la provisión para préstamos residenciales.
En cuanto a la calidad de los activos, la razón de cobertura de la reserva para pérdidas de crédito se situó en 1.81 %, mientras que los activos no productivos aumentaron levemente hasta $114.1 millones, principalmente por un incremento en la cartera de préstamos para autos. La corporación añadió que sus índices de capital permanecieron por encima de los niveles regulatorios requeridos.